 Canada - FR
 U.S. - EN
Le point sur les portefeuilles
Septembre 2026
Les marchés boursiers mondiaux se sont légèrement ajustés ce mois-ci, tenant compte des préoccupations inflationnistes dans un contexte de conflit persistant au Moyen-Orient. En date du 31 août, le S&P 500 affichait un rendement de 14,4 %, le S&P/TSX de 16,0 %, le MSCI ACWI de 16,2 %, le MSCI EAFE de 15,6 % et le MSCI Marchés émergents de 25,5 % depuis le début de l’année, en dollars canadiens.
L’attention s’est également tournée vers de nouvelles annonces de tarifs douaniers américains visant les produits canadiens. De nouveaux tarifs de 50 % sur environ 28 milliards de dollars de produits canadiens touchent environ 5 % des exportations canadiennes vers les États-Unis, alors que la grande majorité des exportations canadiennes — environ 80 % — demeurent protégées en vertu de l’ACEUM et continuent d’entrer aux États-Unis en franchise de droits. À notre avis, ces annonces ne modifient pas la trajectoire de l’économie canadienne. Nous continuons de prévoir une croissance modérée, mais positive, le PIB réel devant progresser dans une fourchette de 1 à 2 % cette année et l’an prochain. L’incertitude commerciale entourant les tarifs douaniers et les renégociations de l’ACEUM demeure un facteur de complication, mais l’activité continue d’être soutenue par des dépenses de consommation résilientes et des politiques budgétaires et monétaires favorables.
La hausse des taux : un phénomène mondial
Les marchés obligataires ont occupé le devant de la scène, alors qu’une forte vague de ventes à l’échelle mondiale a poussé les taux vers des sommets pluriannuels, voire pluri décennaux dans certains cas. Ce mouvement a été rapide et généralisé, reflétant une convergence de pressions : une inflation persistante, d’importants besoins d’emprunt gouvernementaux et un risque géopolitique renouvelé. En date du 8 septembre, le taux des obligations du Trésor américain à 10 ans a atteint 4,79 %, son niveau le plus élevé depuis la fin de 2023, tandis que celui à 30 ans a touché 5,25 %, près de son niveau le plus élevé depuis 2007. Les taux canadiens ont évolué en parallèle, l’obligation du gouvernement du Canada à 10 ans ayant grimpé à 3,80 %, son niveau le plus élevé en plus de deux ans.
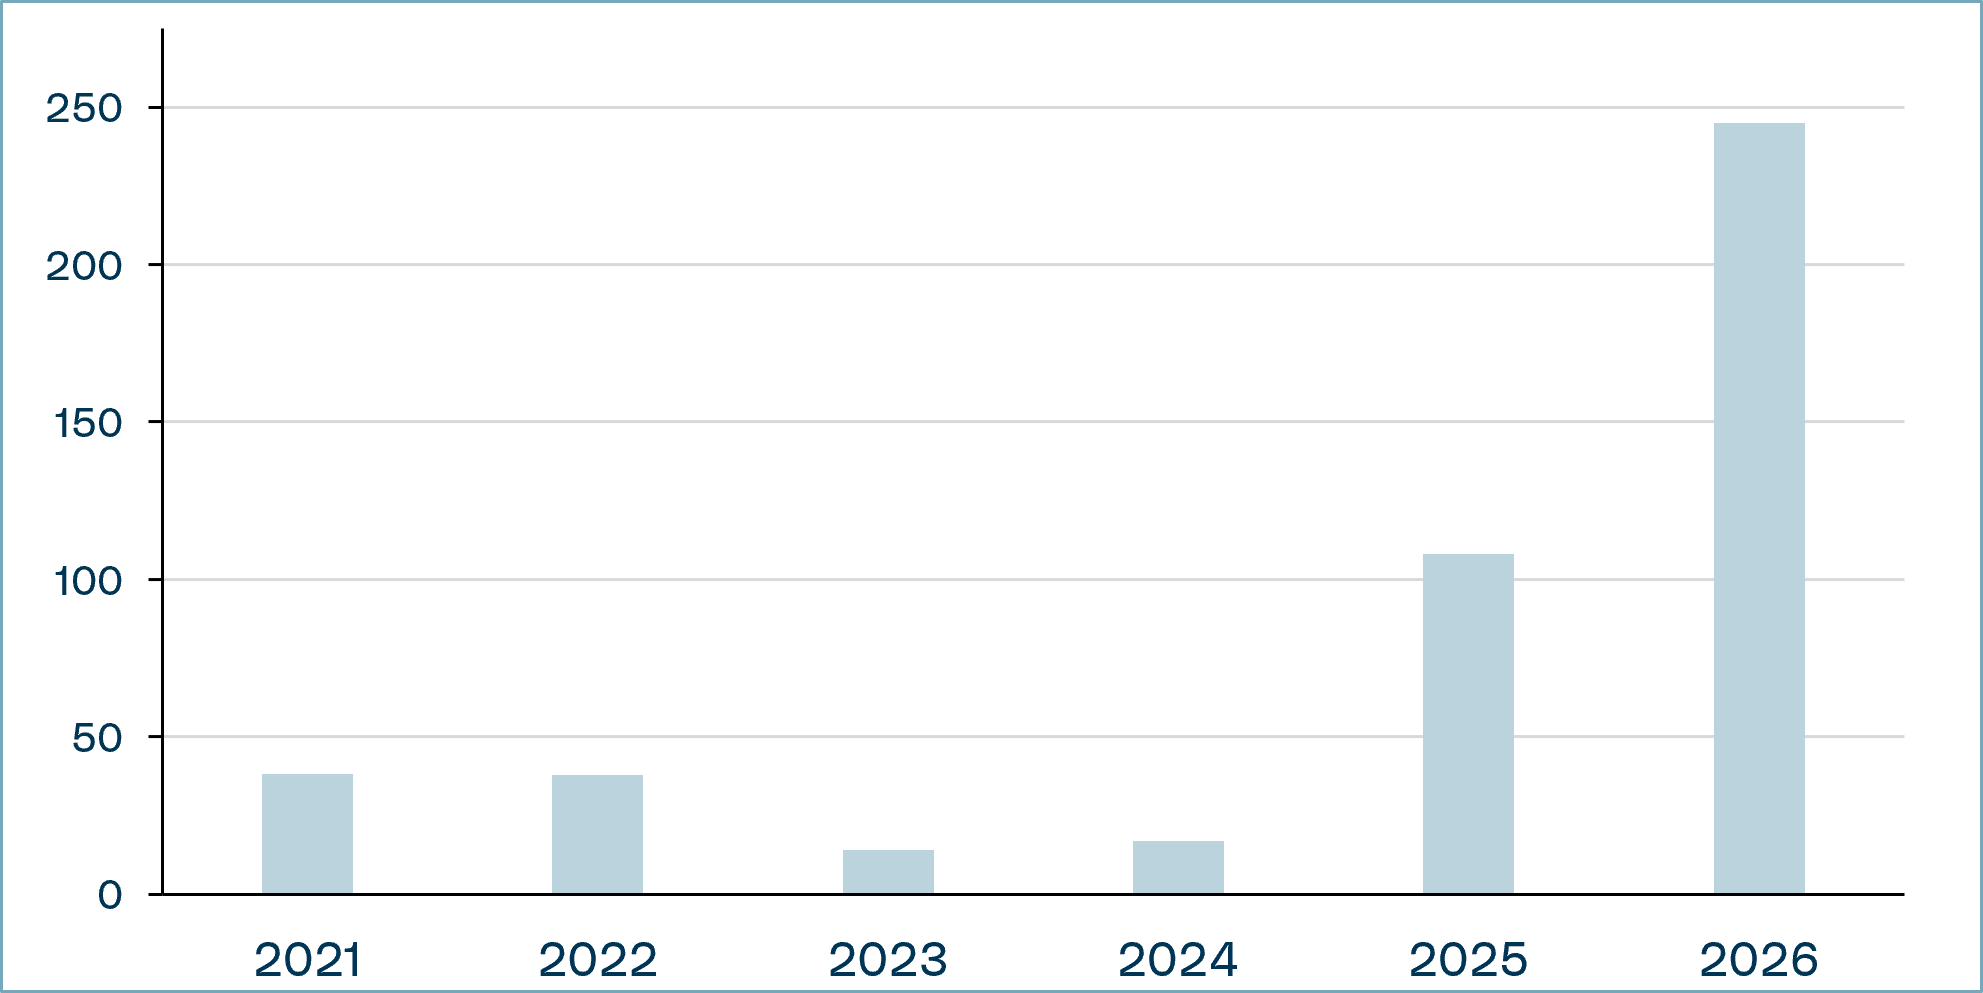
Bien que l’inflation persistante et la reprise du conflit avec l’Iran aient contribué à ce mouvement, nous croyons que le moteur plus structurel réside dans les importants besoins d’emprunt gouvernementaux et la vague d’émissions requise pour les financer. Le gouvernement fédéral américain continue d’emprunter massivement, la dette fédérale ayant dépassé les 40 billions de dollars pour la première fois. Parallèlement, les grandes entreprises technologiques ont émis environ 220 milliards de dollars de dette cette année seulement afin de financer des investissements liés à l’intelligence artificielle, notamment des centres de données, ajoutant ainsi à l’offre que les investisseurs doivent absorber.
Fondamentalement, cette réévaluation des prix reflète un enjeu d’offre. Les émissions de dette fédérale, corporative et liée à l’intelligence artificielle convergent simultanément, et le volume résultant de nouvelles obligations exerce une pression considérable sur les taux le long de la courbe. Avec les emprunteurs gouvernementaux et corporatifs qui se disputent un bassin limité d’épargne, le marché est appelé à absorber un volume de dette plus important qu’il ne l’a fait depuis des années, et la hausse des taux constitue le mécanisme par lequel cette offre additionnelle est écoulée.
Émissions obligataires mondiales des hyperscalers
Positionnés pour un environnement de taux plus élevés
Bien que cette offre additionnelle exerce une pression sur les taux, nous croyons que nos portefeuilles demeurent bien positionnés pour naviguer dans l’environnement actuel. Alors que les taux ont continué de grimper progressivement, nous avons graduellement prolongé la duration, ajoutant de façon incrémentale des obligations à moyen terme à des niveaux de plus en plus attrayants. Fait important, ce prolongement s’est fait dans un contexte de volatilité des attentes de taux plutôt qu’à contre-courant de celle-ci, ce qui nous permet de tirer parti des distorsions à mesure qu’elles apparaissent plutôt que de lutter contre la tendance dominante. Nous continuons de ne détenir aucune exposition aux obligations dont l’échéance dépasse 20 ans, ce qui a permis à nos portefeuilles de demeurer largement à l’abri des pertes les plus importantes à l’extrémité longue de la courbe. Cette approche s’inscrit dans le prolongement de notre décision stratégique plus large de maintenir une durée plus courte au sein de nos portefeuilles d’obligations, complétée par un positionnement actif sur la courbe et un profil de crédit de haute qualité, sans exposition sous la cote BBB et une pondération significative envers les émetteurs cotés AAA et AA. Ensemble, cette combinaison a soutenu le rendement de nos portefeuilles d’obligations par rapport à l’indice de référence[1]. Tout au long de cette période de spéculation accrue sur les marchés, nous sommes demeurés disciplinés dans notre approche axée sur la valorisation, une approche qui nous a permis de nous classer dans le premier quartile sur eVestment parmi les stratégies de revenu fixe canadien (fondamentale), un univers de 48 firmes et 77 stratégies, sur des périodes d’un, trois et cinq ans[2].
Conclusion
Notre stratégie de revenu fixe a été façonnée par une approche disciplinée, axée sur le rapport risque-rendement, en matière de positionnement le long de la courbe de taux, ce qui nous permet de préserver le capital tout en limitant les risques indus. Au cours des cinq dernières années, notre stratégie obligataire a généré un rendement annualisé de 2,8 %, comparativement à un rendement de 0,4 % pour l’indice FTSE Canada Univers Obligataire au cours de la même période[3].
Alors que d’importantes émissions fédérales, corporatives et liées à l’intelligence artificielle continuent d’exercer une pression à la hausse sur les taux, nous croyons que nos portefeuilles demeurent bien positionnés pour naviguer dans cet environnement, ce qui reflète non seulement notre décision d’éviter toute exposition à une durée longue, mais également notre positionnement le long de la courbe, la qualité de crédit de nos avoirs et les titres que nous détenons. Nous continuerons de prolonger la durée de façon sélective au fur et à mesure que des occasions se présenteront, tout en maintenant la discipline de prix qui a guidé notre approche tout au long des périodes de volatilité des marchés. Avec un accent soutenu sur une vision à long terme et sur la valorisation, nous demeurons confiants en notre capacité de protéger le capital tout en positionnant les portefeuilles de manière à bénéficier de l’évolution des dynamiques d’offre actuelles.
[1] L’indice de référence depuis la création est composé à 5 % de l’indice de rendement total FTSE Canada des bons du Trésor à 91 jours et à 95 % de l’indice de rendement total FTSE Canada Univers Obligataire. Les résultats de rendement reflètent le réinvestissement des dividendes, des revenus et autres gains et sont présentés déduction faite de toutes les retenues d’impôt étrangères. Les remboursements de retenues d’impôt récupérables sont comptabilisés au moment de leur réception. L’indice de référence est entièrement investi et ses rendements incluent le réinvestissement des dividendes, des revenus et autres gains, et sont présentés déduction faite des retenues d’impôt. Les résultats de rendement sont présentés avant les frais de gestion et de garde, mais après les commissions de négociation.
[2] eVestment (evestment.com), information recueillie directement auprès des firmes de gestion de placements par eVestment avec leur consentement. Classement individuel fourni par eVestment dans l’univers du revenu fixe canadien (fondamentale), rendements bruts, parmi 48 firmes et 77 stratégies uniques en date du 31 août 2026. De plus amples renseignements peuvent être fournis sur demande.
[3] Les données sont préliminaires. Les chiffres de rendement sont annualisés et présentés en dollars canadiens et se rapportent au composite de revenu fixe canadien de Letko Brosseau en date du 31 août 2026. Ce composite a été créé en janvier 1991 et est défini de manière à inclure tous les mandats discrétionnaires de revenu fixe libellés en dollars canadiens dont la cible de répartition d’actif en actions canadiennes est inférieure à 10 %. L’indice de référence depuis la création est composé à 5 % de l’indice de rendement total FTSE Canada des bons du Trésor à 91 jours et à 95 % de l’indice de rendement total FTSE Canada Univers Obligataire. Les résultats de rendement reflètent le réinvestissement des dividendes, des revenus et autres gains et sont présentés déduction faite de toutes les retenues d’impôt étrangères. Les remboursements de retenues d’impôt récupérables sont comptabilisés au moment de leur réception. L’indice de référence est entièrement investi et ses rendements incluent le réinvestissement des dividendes, des revenus et autres gains, et sont présentés déduction faite des retenues d’impôt. Les résultats de rendement sont présentés avant les frais de gestion et de garde, mais après les commissions de négociation.
Votre portefeuille vous préoccupe?
Abonnez-vous au bulletin et aux autres publications de Letko Brosseau :