 Canada - FR
 U.S. - EN
Perspectives sur la conjoncture économique et les marchés financiers
Octobre 2026
- Nous nous attendons à ce que l’économie demeure résiliente malgré l’abondance des défis. Nous prévoyons que le PIB réel mondial progressera de 3,3 % en 2027, contre 3,0 % en 2026.
- La solidité des dépenses de consommation et des investissements des entreprises continue de soutenir l’économie américaine, mais un contexte politique incertain risque de tempérer la croissance au cours de l’année qui vient. Nous anticipons que la croissance du PIB réel des États-Unis ralentira autour de 2,0 % en 2027.
- L’impact global du regain de tensions économiques sur l’économie canadienne paraît gérable. Nous prévoyons que la croissance du PIB réel du Canada sera d’environ 1,5 % en 2027.
- Le resserrement de la politique monétaire et les conditions intérieures difficiles pèsent sur les perspectives de la zone euro. Nous nous attendons à une progression moyenne de 1,0 % du PIB de la région en 2027.
- La performance des exportations et l’ampleur des mesures de relance supplémentaires seront déterminantes pour que la croissance du PIB réel de la Chine atteigne les 4,1 % prévus par le FMI en 2027. Globalement, la progression de l’activité des marchés émergents devrait se renforcer à 4,5 % en 2027, selon les estimations du FMI.
- Des prévisions de bénéfices ambitieuses semblent porter les marchés boursiers. Dans ce contexte, nous continuons de privilégier la discipline des cours, la sélection rigoureuse des actions et la diversification.
- Nous avons tiré parti de la forte hausse récente des taux de rendement obligataires en étoffant nos positions en obligations à moyen terme de grande qualité et en allongeant légèrement la duration de notre portefeuille. Par contre, à ce stade, nous ne préconisons aucun changement majeur à la répartition globale de l’actif.
Résumé
Les données récentes confirment que l’économie mondiale s’oriente vers une expansion solide en 2026, en dépit des vents contraires créés par la hausse soutenue du prix du pétrole, les politiques commerciales erratiques des États-Unis et, plus récemment, les pressions sur les marchés obligataires. Malgré ces défis, nous croyons que la résilience économique des dernières années prévaudra de nouveau en 2027. Notre scénario de base prévoit que le PIB réel mondial progressera de 3,3 % en 2027, contre 3,0 % en 2026.
Les tendances pourraient certes diverger d’un pays à l’autre puisque les perturbations des marchés de l’énergie et les scénarios tarifaires varient considérablement selon la région du monde. De plus, vu les blocus qui limitent les exportations de pétrole et de gaz du Moyen-Orient, l’inflation risque de s’étendre et de devenir plus persistante. Cependant, l’activité économique mondiale peut compter sur des soutiens notables. Les investissements robustes dans l’IA font grimper le PIB et les marchés boursiers mondiaux, lesquels contribuent à maintenir des effets de richesse positifs. La politique budgétaire reste accommodante dans la plupart des grandes économies et, dans l’ensemble, les taux d’intérêt directeurs sont modérément expansionnistes.
À notre avis, un revirement négatif du sentiment des investisseurs constitue le plus grand risque à partir de maintenant. Les valorisations historiquement élevées et les attentes consensuelles de forte croissance des bénéfices paraissent ambitieuses vu la progression modérée du PIB réel et l’incertitude géopolitique que nous prévoyons. La hausse récente des taux de rendement obligataires mondiaux vient aussi compliquer les perspectives boursières, puisque les titres à revenu fixe redeviennent une option crédible dans la répartition de l’actif.
De telles périodes de volatilité potentielle font ressortir l’importance d’un cadre rigoureux de gestion des risques et d’une approche d’investissement fondée sur des principes. Nous restons d’avis qu’une approche active qui met l’accent sur la sensibilité au prix, la diversification et la sélection judicieuse des actions et des obligations demeure la stratégie optimale.
Un léger ralentissement s’annonce aux États-Unis
Le PIB réel des États-Unis a progressé de 0,6 % en glissement trimestriel au T2. La hausse des dépenses des ménages (+0,9 %) et des investissements en capital fixe (+1,9 %) a compensé la faiblesse des dépenses publiques (0,0 %) et des exportations nettes (-7,8 %). Sur un an, la production réelle a augmenté de 2,2 %.
Bien que l’économie américaine ait fait preuve d’une stabilité relative jusqu’à maintenant, un ralentissement de l’activité se profile pour le reste de l’année. La croissance de l’emploi a été volatile et, malgré un rebond en août, les embauches ont fléchi ces derniers mois. Le nombre d’emplois a augmenté de 71 000 par mois en moyenne depuis juin, en baisse par rapport à une moyenne de 142 000 durant le trimestre précédent.
Ceci dit, cette perte de dynamisme du marché du travail n’a pas entraîné de hausse notable du taux de chômage qui s’est établi à 4,1 % en août, proche d’un creux historique. Les données récentes témoignent d’une diminution de la demande de travailleurs, mais le resserrement des contrôles de l’immigration a limité la croissance de la main-d’œuvre depuis un an – dynamique qui a contribué à la stabilité de l’emploi.
Malgré la diminution des embauches, les perspectives des dépenses de consommation restent constructives. La valeur nette des ménages atteignait le chiffre record de 186 000 milliards de dollars au milieu de 2026, reflet de la performance vigoureuse des marchés boursiers. Les Américains dont le revenu se situe dans le quintile supérieur, qui sont responsables de 40 % des dépenses privées, sont bien placés pour continuer de porter la demande de consommation.
Outre les dépenses de consommation, les investissements des entreprises ont joué un rôle clé dans la croissance américaine, en partie grâce aux dépenses liées à l’IA. Les investissements fixes privés ont fait augmenter le PIB réel de 1,4 % au deuxième trimestre. Les bénéfices des entreprises ont monté de 21,5 % sur un an durant la même période, et la solidité financière des sociétés américaines laisse prévoir que l’économie continuera de profiter de dépenses d’investissement robustes durant les mois qui viennent.
En mettant en balance l’environnement favorable aux dépenses de consommation et aux investissements des entreprises et un contexte fait d’incertitude entourant les politiques commerciales, de pressions budgétaires et d’anticipations croissantes de hausse des taux de la Réserve fédérale, nous concluons que l’économie américaine se dirige vers une décélération modérée. Nous prévoyons que la croissance du PIB réel des États-Unis ralentira autour de 2,0 % en 2027 (Tableau 1).
Croissance du PIB réel mondial
| 2026 | 2027 | |
| Monde | 3,0 %* | 3,3 %* |
| Économies avancées | 1,7 % | 1,8 % |
| États-Unis | 2,2 %* | ~2,0 %* |
| Canada | 1,0 %* | ~1,5 %* |
| Zone euro | 0,5 %* | ~1,0 %* |
| Royaume-Uni | 1,0 % | 1,3 % |
| Japon | 0,6 % | 0,7 % |
| Économies émergentes | 3,8 % | 4,5 % |
| Chine | 4,6 % | 4,1 % |
| Inde | 6,4 % | 6,7 % |
| Brésil | 2,4 % | 2,2 % |
| Mexique | 1,2 % | 1,9 % |
Le Canada est bien outillé face aux nouvelles turbulences
Le Canada a connu la plus forte expansion économique des pays du G7 au deuxième trimestre. Le PIB réel a gagné 0,8 % en glissement trimestriel, avec une progression notable des dépenses des ménages (+0,8 %), des investissements des entreprises (+2,3 %) et des exportations (+3,6 %). Depuis lors, le regain de tensions commerciales est venu compliquer des perspectives par ailleurs prometteuses.
Après l’échec des négociations en août, les États-Unis ont imposé des droits de douane de 50 % sur 28 milliards de dollars CA de biens canadiens, et le Canada a riposté par des contre-tarifs équivalents. L’escalade américaine a fait grimper le taux de droit de douane effectif sur les biens canadiens d’environ 3 % à 6 %. En comparaison, le taux de droit moyen sur les importations en provenance des autres partenaires commerciaux des États-Unis se situe autour de 7 %. De plus, environ 80 % des exportations canadiennes continueront d’entrer sur le territoire américain en franchise de droits.
Bien que les conséquences restent majeures pour les secteurs soumis aux droits de douane, la politique budgétaire est configurée pour amortir le choc. En plus des mesures annoncées précédemment (25 milliards de dollars CA depuis le T1 2025), le gouvernement canadien a engagé 7,5 milliards de dollars CA additionnels pour soutenir les travailleurs et les entreprises. De plus, les recettes provenant des tarifs douaniers sur les produits américains seront réinjectées sous forme de relance supplémentaire. Malgré ces mesures, le déficit budgétaire devrait se maintenir entre 2 et 3 % du PIB, d’où une marge de manœuvre importante pour stimuler davantage l’économie.
Nous sommes conscients que le climat d’incertitude a une incidence négative sur la confiance des consommateurs et des entreprises, et que cela pourrait entraîner une baisse des dépenses. Néanmoins, l’impact des nouveaux droits de douane paraît gérable, et notre scénario de base prévoit que la croissance économique canadienne restera positive en 2027.
Une politique monétaire favorable s’ajoute à ces mesures opportunes de relance budgétaire. Une faible inflation fondamentale (2,1 % en août) fait penser que le contexte monétaire canadien restera modérément stimulant pendant un certain temps. Les pressions commerciales constituent évidemment un obstacle, mais vu la solidité de la demande intérieure et la présence d’un cadre politique favorable, seule une légère décélération est attendue. Nous prévoyons que la croissance du PIB réel du Canada se situera autour de 1,5 % en 2027.
Les perspectives restent difficiles dans la zone Euro
Le PIB réel de la zone euro a progressé de 0,6 % en glissement trimestriel au T2. L’Espagne a affiché la croissance la plus élevée (0,7 %) des grandes économies de la région, et la production a augmenté de 0,3 % en Allemagne et 0,2 % en Italie. La France a fait exception, avec une production identique à celle du premier trimestre. Une croissance tendancielle atone limite la marge de manœuvre de la zone euro face à de nouveaux chocs.
L’inflation globale s’est accélérée à 3,2 % sur un an en août, égalant son plus haut niveau depuis deux ans et demi enregistré en mai. La zone euro reste particulièrement vulnérable aux pressions inflationnistes énergétiques. C’est pourquoi la BCE s’est démarquée des autres grandes banques centrales en relevant ses taux d’intérêt à deux reprises depuis le déclenchement de la guerre entre les États-Unis et l’Iran. Nous entrevoyons la possibilité d’une nouvelle hausse de 25 points de base du taux directeur d’ici la fin de l’année.
Une analyse plus détaillée de la conjoncture interne des grandes économies de la zone euro met en évidence d’autres risques pesant sur les perspectives. En France, l’incertitude politique complique les efforts de redressement des finances publiques et exerce une pression à la hausse sur les coûts d’emprunt de l’État; le déficit budgétaire devrait demeurer à 5,0 % du PIB en 2026 et la dette publique frôle les 120 %. L’Italie affronte un défi différent du fait de la clôture progressive de la Facilité temporaire pour la reprise et la résilience de l’UE, dont elle est le principal bénéficiaire. La disparition de ce programme d’impulsion des investissements pèsera sur une économie dont on anticipe déjà une faible croissance en 2027.
Cependant, les perspectives ne sont pas uniformes à l’échelle de la région. Nous avons déjà souligné l’effet stimulant de la hausse des dépenses d’infrastructure et de défense en Allemagne. Ces engagements pluriannuels seront décaissés progressivement, offrant un soutien constant plutôt que ponctuel à l’activité de la région sur l’horizon de prévision.
De plus, le marché du travail de la zone euro s’est révélé résistant. En août, le taux de chômage s’est maintenu à un niveau historiquement bas de 6,4 %. Les craintes de voir la hausse du coût des intrants et le ralentissement de la demande contraindre les entreprises à des suppressions d’emplois ne se sont pas concrétisées. Les employeurs ont plutôt choisi de garder leur personnel, notamment échaudés par des années de recrutement difficile dans de nombreux secteurs qui les rendent réticents à se séparer de travailleurs qu’ils pourraient avoir du mal à remplacer. Cette absence de tension sur le marché du travail devrait soutenir le revenu des ménages et les dépenses de consommation.
Selon nous, ces soutiens sont significatifs mais insuffisants pour compenser les vents contraires auxquels la région fait face. Tout bien considéré, la politique monétaire restrictive, les tensions budgétaires en France et la diminution progressive des investissements continueront de peser sur l’activité. Nous prévoyons que le PIB réel de la zone euro augmentera d’environ 1,0 % en 2027, avec des risques orientés à la baisse.
Les perspectives chinoises dépendent du commerce international et des mesures de relance
La croissance chinoise a atteint 4,3 % en glissement annuel au T2, en baisse par rapport au premier trimestre. Depuis lors, les exportations et la production industrielle témoignent d’une vigueur soutenue, mais l’économie intérieure reste globalement atone.
Le dynamisme extérieur qui sous-tend cette performance ne donne aucun signe d’essoufflement. Durant les huit premiers mois de l’année, les exportations ont monté de 19,3 % sur un an et les importations ont bondi de 26,7 %. L’excédent commercial a grimpé à 806 milliards de dollars pendant cette période et devrait dépasser en 2026 le record de 1 200 milliards de dollars enregistré l’an dernier. La production industrielle a augmenté de 5,3 % sur un an, reflet du lien étroit qui existe entre le secteur des exportations et le complexe industriel chinois.
Par contre, la demande des consommateurs est restée anémique. Sur un an, les ventes au détail n’ont augmenté que de 0,4 % en août et 1,1 % durant les huit premiers mois de l’année. L’essentiel de cette faiblesse est attribuable aux catégories de biens qui étaient au cœur du programme de subventions à la consommation de 300 milliards de RMB de l’année dernière. En effet, sans l’automobile, les ventes au détail auraient augmenté de 2,7 % au cours de cette période. Les indicateurs de la consommation devraient s’améliorer quelque peu à mesure que s’estompent les effets de base liés aux mesures de relance de l’an dernier.
L’investissement est un autre aspect de l’économie intérieure qui pourrait connaître une modeste amélioration. Les investissements en immobilisations ont reculé de 7,2 % sur un an au cours des huit premiers mois de 2026. Cependant, le déblocage récent de fonds issus du nouvel outil de financement public de 800 milliards de RMB de la Chine pourrait aider à stabiliser les dépenses d’infrastructure, composante clé des investissements en immobilisations.
Selon nous, la Chine devra impérativement maintenir le dynamisme des secteurs liés à l’exportation et renforcer ses politiques de soutien à l’investissement pour atteindre la croissance de 4,1 % prévue par le FMI en 2027.
Des trajectoires de croissance variées dans les marchés émergents
En Inde, le PIB réel a progressé de 7,8 % sur un an au deuxième trimestre. La croissance a résisté à la hausse des prix de l’énergie et l’Inde devrait continuer d’afficher la plus forte expansion économique des pays du G20. Selon les estimations du FMI, le PIB réel devrait croître de 6,7 % en 2027.
Le Mexique a enregistré une croissance réelle de 2,1 % sur un an au T2, reflet de sa résilience face à l’incertitude commerciale persistante avec les États-Unis. À l’avenir, des conditions financières accommodantes, un faible taux de chômage et une saine croissance des salaires réels devraient continuer à maintenir l’activité en territoire positif. Le FMI prévoit une progression de 1,9 % du PIB réel en 2027.
L’activité est restée stable au Brésil, avec une croissance de 2,0 % du PIB réel en glissement annuel au deuxième trimestre. Les dépenses gouvernementales élevées ont stimulé les dépenses des ménages, mais creusé les déficits publics ces derniers mois. Le FMI table sur une croissance du PIB réel de 2,2 % en 2027, mais, selon nous, les perspectives du Brésil dépendent fortement de l’orientation de la politique budgétaire après les élections générales d’octobre.
Tandis que des défis économiques persistent à l’échelle des pays, la croissance globale des marchés émergents devrait se raffermir. Ces perspectives s’appuient sur une dynamique remarquable en Inde et sur l’amélioration des conditions dans plusieurs économies de moindre envergure qui ont affronté des difficultés liées à l’énergie en 2026. Le FMI s’attend à une croissance de 4,5 % du PIB réel des pays émergents en 2027, contre 3,8 % en 2026.
Les marchés fluctuent sur fond d’incertitudes croissantes
Les actions mondiales ont atteint un sommet historique au troisième trimestre, malgré de fréquents accès de volatilité. Depuis le début de l’année, l’indice S&P 500 a gagné 16,8 % (rendement global en dollars canadiens) et les indices S&P/TSX (13,0 %), MSCI Monde tous pays (17,1 %) et MSCI Marchés émergents (27,8 %) ont aussi enregistré un rendement à deux chiffres.
La rentabilité robuste des entreprises a été l’un des principaux moteurs de la progression des marchés. De fait, les bénéfices ont affiché une croissance notable dans la majorité des secteurs du S&P 500 jusqu’à présent (Tableau 2). La vigueur et l’ampleur de ces bénéfices ont de quoi impressionner, en particulier au vu d’une conjoncture complexe et incertaine.
Bénéfices d’exploitation par action du S&P 500 - 2026, variation sur un an (%)*
| Énergie | 90,5 % |
| Services de communication | 56,8 % |
| Technologies de l’information | 52,3 % |
| Matériaux | 36,8 % |
| Consommation discrétionnaire | 35,3 % |
| Finance | 14,4 % |
| Services aux collectivités | 12,9 % |
| Industries | 12,3 % |
| Immobilier | 10,1 % |
| Biens de consommation de base | 7,6 % |
| Soins de santé | 2,5 % |
| Total | 32,0 % |
Par contre, les estimations de croissance des bénéfices pour l’année semblent très élevées. Selon les prévisions consensuelles, les bénéfices du S&P 500 devraient grimper de 15,4 % sur un an. Dans un contexte de croissance du PIB réel de 1 % à 2 %, la barre est haute. Même en supposant que ces prévisions ambitieuses se réalisent, le S&P 500 se négocie actuellement à 18,6 fois les bénéfices de 2027, chiffre élevé par rapport à sa moyenne à long terme de 16,1. Cette déconnexion persistante entre les fondamentaux de l’économie et les attentes des investisseurs fait ressortir une vulnérabilité sous-jacente significative des marchés boursiers.
La conjoncture boursière actuelle souligne l’importance de la discipline des cours, de la sélection judicieuse des titres et de la diversification. Nous avons déployé des capitaux de manière sélective durant les périodes de volatilité et nos portefeuilles équilibrés continuent de privilégier les actions. Dans l’ensemble, nous croyons que la valorisation de notre stratégie mondiale demeure raisonnable à 12,8 fois les bénéfices de 2027 et que les sociétés dans lesquelles nous investissons offrent un fort potentiel de croissance des bénéfices à moyen et à long terme, malgré les défis à court terme.
Du côté des titres à revenu fixe, les taux de rendement obligataires mondiaux ont atteint des sommets pluriannuels au troisième trimestre. La vente massive d’obligations du Trésor américain par les investisseurs est largement perçue comme un signe de montée des pressions inflationnistes. Bien que la guerre entre l’Iran et les États-Unis ait ravivé les craintes d’inflation liée à l’énergie, les indicateurs du marché obligataire ne semblent pas refléter ces préoccupations. Les taux de rendement ont monté sur l’ensemble de la courbe en 2026 – le taux à 10 ans gagnant plus de 100 points de base par rapport à son creux de la fin février – alors même que les attentes d’inflation sont restées stables autour de 2,3 % depuis 2021.
Le vecteur principal de la hausse des taux de rendement des obligations d’État américaines a plutôt été la progression des taux de rendement réels (taux de rendement nominaux redressés de l’inflation). Le dérapage budgétaire a pu également contribuer à cette évolution, bien qu’il n’y ait là rien de nouveau puisque les déficits budgétaires américains dépassent couramment les 1 500 milliards de dollars depuis plusieurs années. À notre avis, la hausse des taux de rendement réels américains reflète principalement l’ampleur massive des émissions de titres d’emprunt visant à combler les besoins de financement de l’administration publique et des entreprises. Les exigences de financement découlant de déficits budgétaires persistants étaient déjà considérables, et de nouveaux emprunts massifs de la part des entreprises accentuent la concurrence pour l’accès aux capitaux. Auparavant peu élevées, les émissions de titres d’emprunt liés à l’IA ont accéléré et devraient dépasser les 500 milliards de dollars d’ici la fin de 2026. En fin de compte, le marché a dû absorber un volume d’émissions obligataires bien plus important que les années passées, et les investisseurs exigent une rémunération plus élevée pour y souscrire.
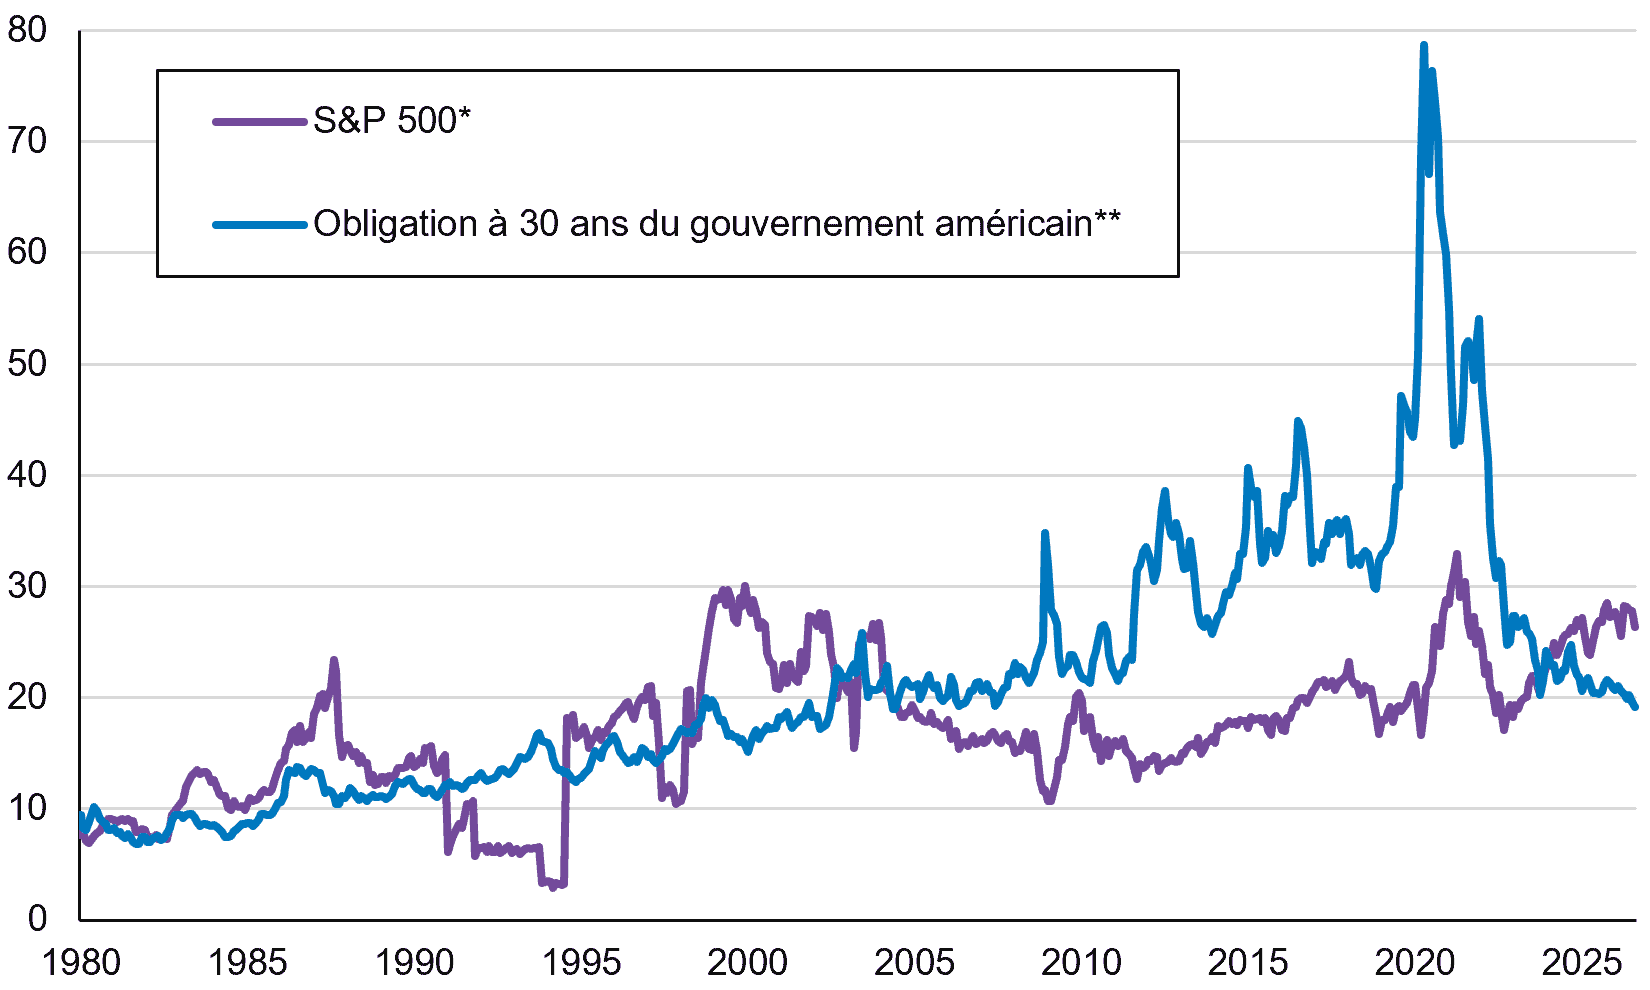
L’une des conséquences notables de la hausse des taux de rendement obligataires américains est le resserrement de l’arbitrage risque/rendement entre les actions et les titres à revenu fixe américains. Actuellement, un rendement réel de 3 % offre la possibilité de générer un rendement nominal de 5 % à 6 %, dans l’hypothèse d’une inflation entre 2 % et 3 %. En parallèle, le ratio C/B des obligations américaines à long terme, qui s’établit à 19,2 fois, est désormais inférieur à celui des actions américaines, du jamais vu depuis le début des années 2000 (Graphique 1).
L’augmentation des taux de rendement ailleurs dans le G7 fait écho à la liquidation des obligations du Trésor américain, même si l’ampleur varie selon les pays. Depuis leurs creux relatifs de février, les taux des obligations d’État à dix ans ont monté de plus de 100 points de base au Royaume-Uni et d’environ 95 pb au Japon. Durant la même période, au Canada, le taux de l’obligation d’État à 10 ans a grimpé de 86 points de base et celui de l’obligation à 30 ans a gagné 67 pb.
Nous soutenons depuis longtemps que la juste valeur des obligations canadiennes à moyen et long terme était inférieure aux niveaux en vigueur, et notre réticence à exposer les portefeuilles à la partie longue de la courbe des taux a été récompensée. Au cours des derniers mois, nous avons cependant tiré parti de ce rajustement des prix en ajoutant des obligations à moyen terme de grande qualité, allongeant ainsi légèrement la duration de notre portefeuille. Par contre, à ce stade, nous ne préconisons aucun changement majeur à la répartition globale de l’actif.
Comparaison du ratio C/B : Actions américaines et obligations à long terme du Trésor américain
Les informations et opinions contenues dans les présentes sont fournies à titre indicatif seulement, sont sujettes à changement et ne visent pas à fournir des conseils d’ordre comptable, juridique ou fiscal, ni des recommandations en matière de placement, et ne doivent pas être utilisées comme tel. Les sociétés mentionnées sont à titre indicatif uniquement et ne sont pas considérées comme une recommandation d’achat ou de vente. Il ne faut pas supposer qu’un investissement dans ces entreprises était ou serait rentable. À moins d’indication contraire, les renseignements sont présentés aux dates indiquées. Bien que ces renseignements soient considérés comme exacts à la date où ils ont été préparés, Letko, Brosseau & Associés Inc. ne peut garantir qu’ils sont exacts, complets et à jour en tout temps.
Lorsque les renseignements proviennent ou sont dérivés de sources externes, les sources sont considérées comme fiables, mais la société n’en a pas effectué une vérification indépendante. Aucune représentation ou garantie n’est fournie quant à l’exactitude, à l’exhaustivité ou à la fiabilité de ces renseignements. Les opinions ou estimations présentées constituent notre jugement à cette date et sont modifiables sans préavis.
Les rendements passés ne sont pas garants des résultats futurs. Tous les placements présentent un risque de perte et il n’y a aucune garantie que les avantages exprimés seront atteints ou réalisés.
Les renseignements présentés ne constituent pas une offre ou une sollicitation d’achat ou de vente de titres. Ils ne tiennent pas compte des objectifs, stratégies, statuts fiscaux ou horizons d’investissement particuliers des investisseurs. Aucune représentation ou garantie n’est fournie quant à l’exactitude des renseignements ni quant à la responsabilité pour des décisions fondées sur ceux-ci.
Certaines informations contenues dans ce document constituent des « déclarations prospectives », qui peuvent être identifiées par l'utilisation de termes prospectifs tels que « peut », « sera », « devrait », « s'attendre à », « anticiper », « cibler », « projeter », « estimer », « avoir l'intention de », « continuer » ou « croire », ou la forme négative de ces termes, ou d'autres variations de ces termes ou une terminologie comparable. Les déclarations prospectives sont intrinsèquement soumises, entre autres, à des risques, des incertitudes et des hypothèses concernant les devises, la croissance économique, les conditions actuelles et attendues, et d'autres facteurs considérés comme appropriés dans les circonstances, qui pourraient faire en sorte que les événements, les résultats, les performances ou les perspectives réels diffèrent matériellement de ceux qui sont exprimés ou sous-entendus dans ces déclarations prospectives. Les lecteurs sont invités à ne pas accorder une confiance excessive à ces déclarations prévisionnelles.
Les informations de MSCI ne peuvent être utilisées que pour votre usage interne, ne peuvent être reproduites ou rediffusées sous quelque forme que ce soit ni utilisées comme base ou composante d’instruments, produits ou indices financiers. Aucune des informations de MSCI ne vise à fournir des conseils en matière de placements ou une recommandation de prendre (ou de s'abstenir de prendre) une décision d'investissement et ne doit pas être utilisée comme telle. Les données et analyses historiques ne doivent pas être considérées comme une indication ou une garantie d’une analyse, prévision ou prédiction de performance. Les informations MSCI sont fournies « telles quelles » et leur utilisateur assume l'intégralité des risques liés à leur utilisation. MSCI, chacune de ses sociétés affiliées et toute autre personne impliquée ou liée à la compilation, au calcul ou à la création d'informations MSCI (collectivement, les « parties MSCI ») déclinent expressément toute garantie (y compris, notamment, toute garantie d'originalité, d'exactitude et d'exhaustivité, respect des délais, non-contrefaçon, commercialisation et de convenance à une fin particulière) en ce qui concerne ces informations. Sans limiter la portée de ce qui précède, en aucun cas une partie MSCI ne peut être tenue responsable d’un dommage direct, indirect, spécial, accessoire, punitif, consécutif (y compris, sans limitation, perte de profits) ou de tout autre dommage. (www.msci.com).
L’indice S&P/TSX est un produit de S&P Dow Jones Indices LLC ou ses sociétés affiliées (« SPDJI ») et de TSX Inc., utilisé sous licence par Letko, Brosseau & Associés Inc. Standard & Poor'sMD et S&PMD sont des marques déposées de Standard & Poor’s Financial Services LLC (« S&P »), Dow JonesMD est une marque déposée de Dow Jones Trademark Holdings LLC (« Dow Jones ») et ces marques déposées ont été concédées sous licence par SPDJI et concédées en sous-licence à certaines fins par Letko, Brosseau & Associates Inc. TSXMD est une marque déposée de TSX Inc., utilisée sous licence par SPDJI et par Letko, Brosseau & Associés Inc. Les produits de Letko, Brosseau & Associés Inc. ne sont pas commandités, approuvés, vendus ou promus par SPDJI, Dow Jones, S&P, leurs sociétés affiliées respectives ou Bloomberg et aucune de ces parties ne font de déclarations au sujet de la pertinence de réaliser un placement dans ces produits et ne peuvent être tenues responsables d’erreurs, d’omissions ou d’interruptions touchant l’indice S&P/TSX.
Bloomberg Finance L.P. Utilisé avec la permission de Bloomberg Finance L.P.
Votre portefeuille vous préoccupe?
Abonnez-vous au bulletin et aux autres publications de Letko Brosseau :